
Meski Gugatan UU Perpajakan Ditolak, MK Ingatkan Wajib Pajak Harus Jaga Kerahasiaan Data
Jumat, 13 November 2026 | 12:30 WIB
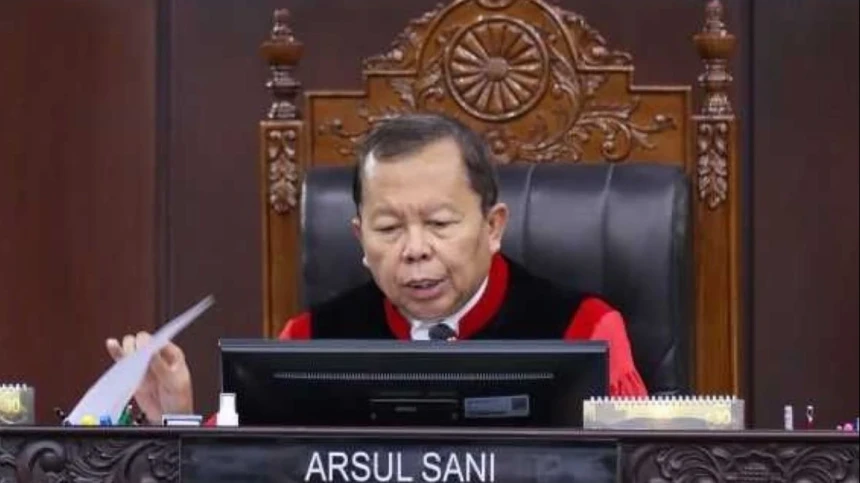
Hakim Konstitusi Arsul Sani di Gedung MK, Jakarta Pusat, pada Kamis (12/11/2026) (MKRI)
Jakarta, NU Online
Mahkamah Konstitusi (MK) menolak Permohonan Nomor 211/PUU-XXIII/2025 tentang pengujian materiil Undang-Undang (UU) Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP), sebagaimana telah diubah terakhir dengan UU Nomor 6 Tahun 2023 tentang Cipta Kerja.
Hakim Konstitusi Arsul Sani menjelaskan bahwa kewajiban menjaga kerahasiaan informasi perpajakan tidak hanya berlaku bagi pejabat dan tenaga ahli, tetapi juga wajib pajak maupun kuasanya.
“Mahkamah perlu menegaskan kewajiban untuk menjaga kerahasiaan informasi perpajakan tidak hanya menjadi kewajiban pejabat atau tenaga ahli, wajib pajak atau kuasa wajib pajak juga memiliki kewajiban untuk menjaganya sebagaimana diatur dalam Pasal 29 ayat (4) Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga Atas UU Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan,” jelasnya di Gedung MK, Jakarta, Kamis (12/11/2026).
Selain itu, Arsul menjelaskan bahwa wajib pajak berhak menunjuk kuasa untuk mewakili pelaksanaan hak dan kewajiban perpajakannya. Ketentuan mengenai penunjukan kuasa tersebut telah diatur dalam Pasal 32 ayat (3) dan ayat (3a) UU KUP.
Namun, menurutnya, hak atas informasi perpajakan tetap melekat pada wajib pajak sebagai pihak yang berkepentingan. Sementara itu, kuasa hanya bertindak mewakili wajib pajak dalam menjalankan hak tersebut. Oleh karena itu, MK menilai pencantuman frasa "kuasa wajib pajak" dalam Pasal 34 ayat (1) UU KUP tidak diperlukan.
“Dalam kaitan ini, ketentuan tersebut menegaskan bahwa hak atas informasi perpajakan hanya dapat diberikan kepada subjek hukum yang memiliki legitimasi formal, misalnya melalui penugasan jabatan, persetujuan tertulis, atau pemberian kewenangan administratif yang secara eksplisit diatur dalam peraturan perundang-undangan,” jelasnya.
Arsul menambahkan, Pasal 34 ayat (1) UU Nomor 7 Tahun 2021 justru memberikan perlindungan kepada wajib pajak dengan melarang pejabat membocorkan informasi perpajakan yang diketahuinya.
Meski demikian, ia menegaskan bahwa Direktorat Jenderal Pajak (DJP) tidak seharusnya menutup akses informasi bagi kuasa wajib pajak yang sah. Wajib pajak maupun kuasanya berhak memperoleh informasi selama proses pemeriksaan, mulai dari penyampaian hasil pemeriksaan hingga pembahasan akhir.
“Dalam kaitan ini, berkenaan dengan rekaman audio visual dan live streaming sebagaimana yang dipermasalahkan Pemohon, ketentuan peraturan perundang-undangan di bidang perpajakan tidak mengatur secara tegas hak bagi wajib pajak untuk melakukan perekaman audio visual dan live streaming,” jelasnya.
“Oleh karena itu, pejabat pajak tidak dibenarkan menggeneralisir dengan melarang setiap hal dengan mendasarkan pada norma tersebut untuk menutup semua informasi termasuk yang tidak berkaitan dengan wajib pajak yang tidak ada hubungannya dengan data perpajakan, termasuk memperlakukan secara berbeda antar wajib pajak atau kuasa wajib pajak,” terangnya.