
Pajak Pembalut Digugat ke MK, Pemohon Uraikan 6 Kerugian Konstitusi
Senin, 9 November 2026 | 10:00 WIB
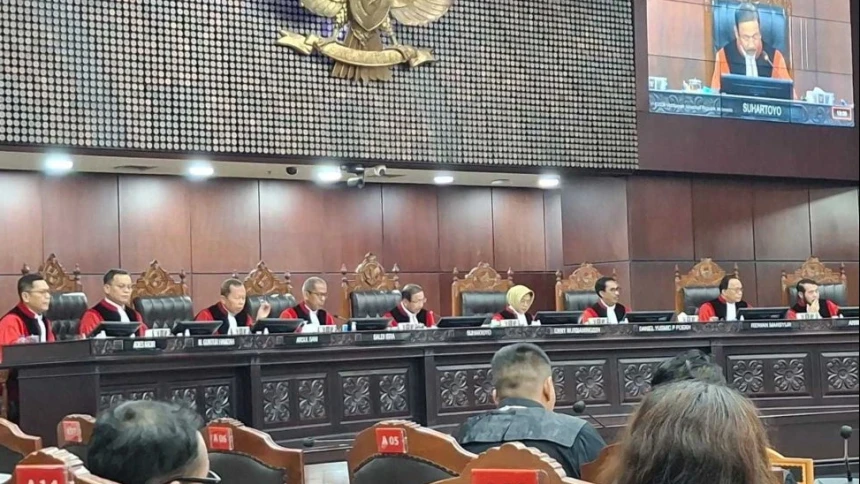
Suasana sidang putusan Mahkamah Konstitusi (MK) di Ruang Rapat Pleno MK, Jakarta Pusat, Agustus 2026 (NU Online/Haekal Attar)
Jakarta, NU Online
Kebijakan Pajak Pertambahan Nilai (PPN) terhadap produk sanitasi menstruasi atau pembalut digugat ke Mahkamah Konstitusi (MK). Perkara Nomor 406/PUU-XXIV/2026 tersebut diajukan oleh Bernita Matondang dan teregistrasi pada Senin (2/11/2026).
Bernita mengajukan permohonan pengujian materiil terhadap Pasal 16B ayat (1a) huruf j angka 1 dan Penjelasan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 (UUD NRI Tahun 1945).
Sidang perdana perkara tersebut dijadwalkan berlangsung pada Selasa (10/11/2026), pukul 14.30 WIB, dengan agenda Pemeriksaan Pendahuluan I.
Dalam permohonannya, Bernita menguraikan enam bentuk kerugian konstitusional yang dinilainya timbul akibat pengaturan fasilitas PPN terhadap barang kebutuhan pokok.
"Pemohon mendalilkan bahwa kerugian tersebut memiliki hubungan dengan objek pengujian sepanjang Mahkamah menilai bahwa norma yang diuji memang menjadi dasar atau turut menentukan pengaturan fasilitas PPN yang dipersoalkan," demikian dikutip dari berkas perkara yang diakses NU Online pada Senin (9/11/2026).
Enam Dalil Kerugian Konstitusional
Pertama, Pemohon mendalilkan adanya beban ekonomi aktual dan berulang. Bernita menyatakan bahwa dirinya secara rutin membeli pembalut dan menanggung PPN atas setiap pembelian tersebut. Menurutnya, kondisi ini berkaitan dengan hak atas kepastian hukum yang dijamin Pasal 28D ayat (1) UUD NRI Tahun 1945.
"Beban tersebut berkaitan dengan kebutuhan biologis yang tidak dapat dihindari dan harus dipenuhi secara berkala," jelasnya.
Baca Juga
Benarkah Pungutan Pajak itu Haram?
Kedua, Pemohon mempersoalkan kepastian hukum yang adil karena produk pembalut tidak disebutkan secara eksplisit dalam kategori barang kebutuhan pokok yang memperoleh fasilitas PPN. Kerugian tersebut, menurutnya, berkaitan dengan Pasal 28D ayat (1) UUD NRI Tahun 1945.
Ketiga, Bernita mendalilkan adanya potensi dampak yang tidak setara terhadap perempuan. Menurutnya, pembalut merupakan produk yang dibutuhkan untuk memenuhi kebutuhan biologis perempuan. Hal tersebut berkaitan dengan hak untuk bebas dari perlakuan diskriminatif sebagaimana diatur dalam Pasal 28I ayat (2) UUD NRI Tahun 1945.
"Pemohon mempersoalkan apakah dampak kebijakan perpajakan terhadap kebutuhan tersebut telah dipertimbangkan secara objektif dan proporsional," jelasnya.
Keempat, Pemohon menilai kebutuhan biologis perempuan belum dipertimbangkan secara memadai dalam kebijakan fasilitas PPN. Bernita mempersoalkan apakah kebijakan tersebut telah memperhitungkan kebutuhan sanitasi menstruasi sebagai kebutuhan dasar yang berkaitan dengan kesehatan dan kebersihan, sebagaimana dijamin Pasal 28H ayat (2) UUD NRI Tahun 1945.
Kelima, Pemohon menguraikan persoalan kesetaraan substantif. Menurutnya, penentuan barang yang memperoleh fasilitas perpajakan perlu mempertimbangkan perbedaan kebutuhan yang relevan agar persamaan dan keadilan tidak hanya dimaknai sebagai perlakuan yang seragam.
Dalil tersebut, menurut Bernita, berkaitan dengan Pasal 28D ayat (1) dan Pasal 28H ayat (2) UUD NRI Tahun 1945.
Keenam, Bernita mengungkapkan adanya kerugian yang berkelanjutan. Selama dirinya masih membutuhkan dan membeli pembalut, beban PPN dinilai akan terus berulang.
"Pemohon mendalilkan bahwa persoalan tersebut berkaitan dengan belum adanya pemaknaan yang dianggap memadai terhadap kebutuhan sanitasi menstruasi dalam pengaturan fasilitas PPN yang diuji," jelasnya.
Kerugian tersebut, katanya, berkaitan dengan Pasal 28D ayat (1), Pasal 28H ayat (2), dan Pasal 28I ayat (2) UUD NRI Tahun 1945.