
Pemohon Gugatan PPN Pembalut di MK Rujuk WHO soal Kesehatan Menstruasi
Senin, 9 November 2026 | 11:00 WIB
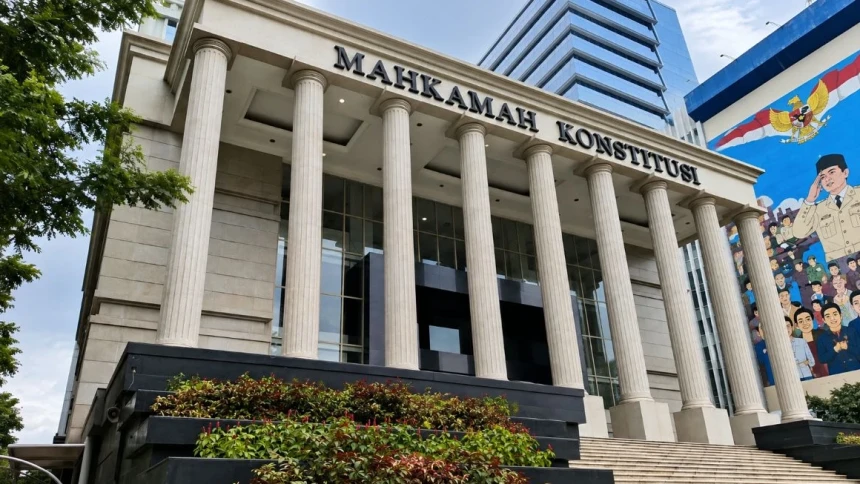
Gedung Mahkamah Konstitusi di Jakarta (NU Online/Haekal Attar)
Jakarta, NU Online
Pemohon Perkara Nomor 406/PUU-XXIV/2026, Bernita Matondang, mengutip pernyataan Organisasi Kesehatan Dunia (WHO) yang menyebutkan bahwa kesehatan dan kebersihan menstruasi berkaitan dengan kesehatan, kesejahteraan, martabat, serta kesetaraan gender.
Bernita mengajukan permohonan pengujian materiil terhadap Pasal 16B ayat (1a) huruf j angka 1 dan Penjelasan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 (UUD NRI Tahun 1945).
"Pernyataan tersebut merupakan pedoman kebijakan dan tidak dapat diperlakukan sebagai norma yang secara langsung mewajibkan Indonesia menetapkan tarif PPN nol persen," demikian dikutip dari berkas perkara yang diakses NU Online pada Senin (9/11/2026).
Namun, menurut Bernita, rekomendasi WHO tersebut menunjukkan bahwa keterjangkauan produk sanitasi menstruasi merupakan persoalan kebijakan yang layak dipertimbangkan dalam kerangka hak atas kesehatan dan kesetaraan.
"Akan tetapi, sumber tersebut menunjukkan bahwa keterjangkauan produk menstruasi merupakan persoalan kebijakan yang sah untuk dipertimbangkan dalam kerangka hak atas kesehatan dan kesetaraan," jelasnya.
Jumlah Penduduk Perempuan Capai 141 Juta
Bernita juga mengemukakan data Badan Pusat Statistik (BPS) tahun 2025 yang mencatat jumlah penduduk perempuan Indonesia sebanyak 141.022.511 jiwa dari total populasi 284.667.253 jiwa.
Menurutnya, data tersebut menunjukkan luasnya relevansi kebijakan sanitasi menstruasi bagi masyarakat Indonesia.
"Data tersebut hanya digunakan untuk menunjukkan bahwa kebijakan yang mempertimbangkan kebutuhan sanitasi menstruasi memiliki relevansi publik yang luas," jelasnya.
Singgung Period Poverty dan Period Tax
Selain itu, Bernita merujuk pada artikel Direktorat Jenderal Pajak (DJP) yang membahas fenomena period poverty dan period tax. Kedua istilah tersebut berkaitan dengan keterbatasan akses terhadap produk menstruasi serta beban pengeluaran berulang untuk memenuhi kebutuhan pembalut.
Baca Juga
Benarkah Pungutan Pajak itu Haram?
Menurutnya, apabila negara tetap mengenakan PPN terhadap produk sanitasi menstruasi, kebijakan tersebut harus didasarkan pada pertimbangan fiskal dan hukum yang objektif.
"Bukan semata-mata berdasarkan asumsi bahwa produk sanitasi menstruasi merupakan barang konsumsi biasa," jelasnya.
Diketahui, sidang perdana perkara tersebut dengan agenda Pemeriksaan Pendahuluan I dijadwalkan berlangsung pada Selasa (10/11/2026), pukul 14.30 WIB.
Dalam petitumnya, Pemohon meminta sembilan hakim konstitusi mengabulkan seluruh permohonannya dan memerintahkan pemuatan putusan dalam Berita Negara Republik Indonesia sebagaimana mestinya. Selain itu, Pemohon mengajukan perubahan pemaknaan terhadap ketentuan undang-undang tersebut sebagaimana tercantum dalam petitum poin kedua dan ketiga.
Berikut bunyi kedua petitum tersebut:
Poin kedua, menyatakan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Lembaran Negara Republik Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran Negara Republik Indonesia Nomor 6736) bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai bahwa penentuan barang kebutuhan pokok yang sangat dibutuhkan oleh rakyat banyak sebagai dasar pemberian fasilitas Pajak Pertambahan Nilai wajib mempertimbangkan secara objektif, rasional, dan proporsional kebutuhan esensial yang berkaitan dengan proses biologis manusia, termasuk kebutuhan produk sanitasi menstruasi.
Poin ketiga, menyatakan Penjelasan Pasal 16B ayat (1a) huruf j angka 1 Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Lembaran Negara Republik Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran Negara Republik Indonesia Nomor 6736) bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 dan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai bahwa rincian barang kebutuhan pokok yang disebutkan di dalamnya tidak bersifat limitatif, serta penentuan barang lain yang memiliki karakteristik kebutuhan esensial, termasuk produk sanitasi menstruasi.